Avaliação rural para crédito e garantia bancária
Bancos e cooperativas pedem o valor do imóvel rural oferecido em garantia. Entenda o que é avaliado, quais garantias existem e como um laudo bem feito agiliza a liberação do crédito.
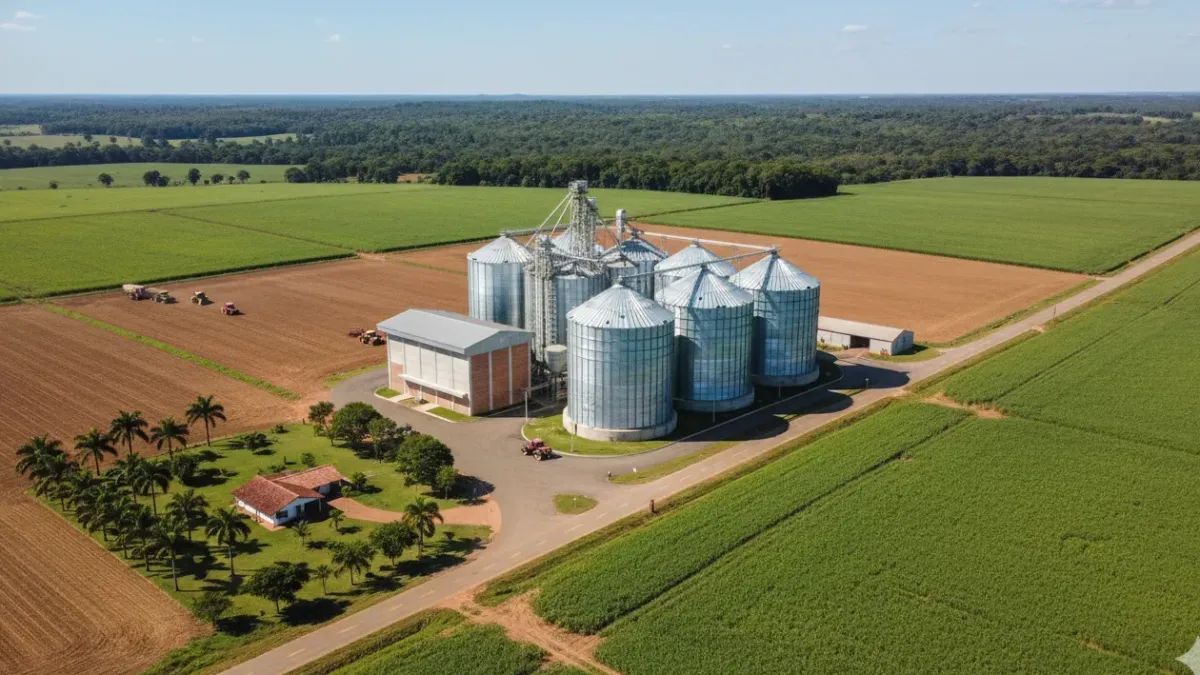
Custeio, investimento em máquinas, construção de armazém, compra de mais terra: boa parte do crescimento de uma propriedade rural passa por crédito. E, quando o valor é relevante, o banco ou a cooperativa vai pedir uma garantia. Muitas vezes, essa garantia é a própria terra, e aí entra a avaliação.
Por que o banco precisa saber quanto vale a propriedade
A garantia é a segurança do credor caso o financiamento não seja pago. Para aceitá-la, a instituição precisa saber se o valor do imóvel cobre a dívida com folga. Por isso as instituições financeiras trabalham com uma relação entre o valor do crédito e o valor da garantia, definida em suas políticas internas.
Uma avaliação abaixo do valor real limita o crédito que você consegue. Uma avaliação acima do real não se sustenta na análise do banco e atrasa o processo. O ideal é um laudo tecnicamente sólido, que reflita o mercado e passe sem ressalvas pela análise de engenharia da instituição.
Tipos de garantia com imóvel rural
Hipoteca
A forma tradicional: o imóvel continua em nome do produtor, mas fica gravado na matrícula em favor do credor. Em caso de inadimplência, a execução passa pelo Judiciário.
Alienação fiduciária
A propriedade é transferida ao credor em caráter fiduciário até a quitação. Em caso de inadimplência, a retomada é extrajudicial, mais rápida. Por isso muitas instituições preferem essa modalidade e, às vezes, oferecem condições melhores com ela. O valor de avaliação é um dado essencial do contrato, porque serve de referência para leilões em caso de execução.
Cédula de Produto Rural (CPR) e outros títulos
A CPR e os títulos do agronegócio frequentemente vêm acompanhados de garantias reais, entre elas imóveis. Nesses casos, compradores dos títulos e financiadores também exigem a avaliação.
O que o avaliador analisa para fins de garantia
- Documentação: matrícula sem ônus impeditivos, georreferenciamento, CCIR, CAR e ITR. Divergências de área ou pendências podem impedir a operação.
- Liquidez: o banco quer saber se, em caso de necessidade, o imóvel pode ser vendido em prazo razoável. Áreas muito isoladas ou com restrições têm liquidez menor.
- Situação ambiental: embargos ambientais e passivos de reserva legal ou APP podem restringir o acesso ao crédito rural e reduzir o valor do imóvel.
- Benfeitorias: construções e instalações são avaliadas no estado atual, com depreciação.
- Valor de mercado e valor de liquidação forçada: muitas instituições pedem os dois, para conhecer também o valor em uma venda rápida.
Dica: antes de pedir o crédito, confira se a matrícula está atualizada, se a área do georreferenciamento confere com a do registro e se o CAR foi analisado. Resolver pendências antes da avaliação evita idas e vindas com o banco.
Quem faz a avaliação: banco ou produtor?
Depende da instituição. Algumas contratam a avaliação diretamente, com empresas credenciadas, e repassam o custo ao cliente. Outras aceitam laudos contratados pelo próprio produtor, desde que atendam às suas exigências e à norma técnica. Em ambos os casos, o laudo precisa:
- seguir a ABNT NBR 14.653 (partes 1 e 3);
- ser assinado por profissional habilitado, com registro de responsabilidade técnica;
- atingir o grau de fundamentação exigido pela instituição;
- conter fotos, pesquisa de mercado e memória de cálculo.
Ter um laudo próprio também é útil para negociar: com o valor em mãos, você sabe quanto crédito pode pleitear e pode comparar propostas de diferentes instituições.
Laudo para garantia x laudo para venda
A metodologia é a mesma, mas o foco muda. No laudo para garantia, o avaliador dá atenção especial à liquidez, aos riscos e ao valor em venda forçada. No laudo para venda, o foco é o valor de mercado em condições normais de negociação. Por isso é importante informar a finalidade ao contratar. Conheça os detalhes do laudo técnico de área rural.
Reavaliações e renovação de crédito
Em operações longas ou em renovações, o banco pode pedir a atualização do laudo. O mercado de terras muda, benfeitorias são construídas e áreas são abertas ou recuperadas. Uma reavaliação pode, inclusive, ampliar o limite de crédito quando a propriedade se valorizou.
Perguntas frequentes
O banco pode recusar o laudo que eu contratei?
Sim, se o laudo não atender às exigências técnicas da instituição ou se houver divergência relevante em relação às referências que ela usa. Por isso é importante contratar profissionais que conheçam as exigências dos bancos e sigam a norma.
Posso dar em garantia só uma parte da propriedade?
É possível em algumas situações, como quando a área tem matrículas separadas. Nesse caso, a avaliação é feita apenas da parte oferecida, considerando seu acesso e suas características próprias.
A reserva legal entra no valor da garantia?
A reserva legal faz parte do imóvel e é avaliada, mas com valor compatível com as restrições de uso. Cada instituição define como considera essas áreas em sua política de crédito.
Quanto tempo vale um laudo de avaliação?
O laudo retrata o valor numa data. Não há um prazo legal único de validade, mas as instituições costumam aceitar laudos recentes e pedem atualização depois de alguns meses, conforme sua política.