ITCMD na herança e na doação de imóveis rurais: base de cálculo e contestação
O imposto estadual sobre herança e doação é calculado sobre o valor do imóvel rural. Veja como os estados definem essa base, por que ela pode ficar acima do mercado e como contestar com laudo técnico.
Transferir uma propriedade rural por herança ou doação tem um custo tributário que muitas famílias só descobrem na hora: o ITCMD (ou ITCD, como é chamado em alguns estados). Como o imposto incide sobre o valor do bem, a avaliação da terra define quanto se paga. E, em imóveis rurais, a diferença entre o valor que o fisco atribui e o valor de mercado real pode ser grande.
O que é o ITCMD
O Imposto sobre Transmissão Causa Mortis e Doação é estadual. Incide na herança (transmissão por morte) e na doação em vida. Cada estado tem sua própria lei, com alíquotas, faixas e procedimentos diferentes. O Senado fixa a alíquota máxima, e a reforma tributária (Emenda Constitucional nº 132/2023) tornou obrigatória a progressividade, ou seja, alíquotas maiores para valores maiores.
Por isso, antes de qualquer planejamento, é preciso consultar a legislação do estado onde o imóvel está localizado, que é quem cobra o imposto sobre bens imóveis.
Qual é a base de cálculo
A base é o valor venal ou de mercado do bem na data da transmissão, conforme a lei estadual. Na prática, os estados usam diferentes caminhos:
- Avaliação administrativa feita pela Secretaria da Fazenda, com base em pautas de valores, referências regionais ou dados do ITR;
- Declaração do contribuinte, sujeita à homologação ou revisão pelo fisco;
- Valor mínimo vinculado a alguma referência oficial, como o VTN do ITR ou tabelas próprias.
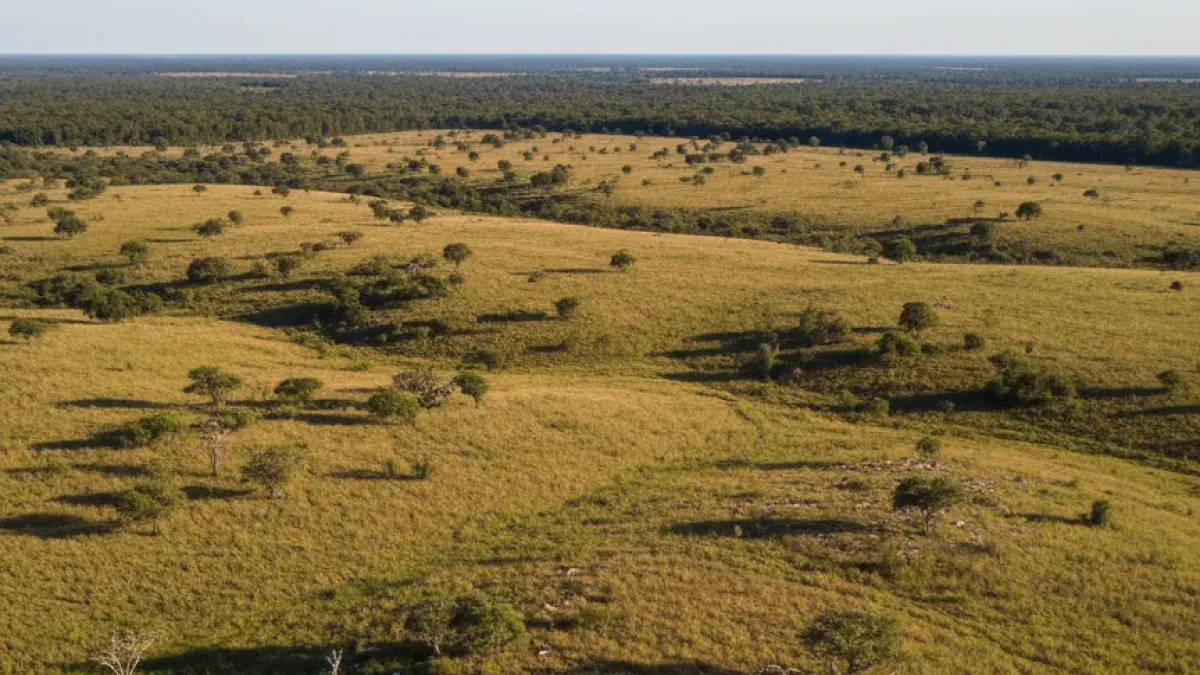
Pautas fiscais são médias. Elas tratam igual uma área de lavoura plana e uma área dobrada de campo nativo no mesmo município. Quando o imóvel foge do padrão, o valor fiscal pode ficar bem acima do que o mercado pagaria por ele.
Quando vale contestar
A contestação faz sentido quando a avaliação fiscal não considera características que reduzem o valor do imóvel, como:
- solos de baixa aptidão, pedregosos ou sujeitos a alagamento;
- relevo acidentado que impede a mecanização;
- acesso precário ou grande distância dos centros de comercialização;
- grandes áreas de reserva legal e APP;
- benfeitorias antigas ou deterioradas avaliadas como novas;
- área registrada diferente da área real.
O instrumento da contestação é o laudo técnico de avaliação, conforme a ABNT NBR 14.653-3, assinado por profissional habilitado, com pesquisa de mercado e demonstração clara das características do imóvel. Conheça a avaliação mercadológica rural.
Doação em vida: planejamento com valor correto
Muitos produtores antecipam a sucessão doando a propriedade aos filhos, com reserva de usufruto. Nesses casos, a avaliação é igualmente importante: ela define o imposto da doação e cria um registro de valor que vai acompanhar o patrimônio dos herdeiros.
Também é comum a integralização de imóveis em uma holding familiar, seguida da doação das quotas. Nessa estrutura, o valor do imóvel continua sendo relevante para o imposto e para a contabilidade da empresa, e cada estado tem regras próprias sobre como avaliar as quotas.
Valor baixo hoje, imposto de renda amanhã
A tentação de declarar o menor valor possível é compreensível, mas tem um efeito colateral: o valor pelo qual o herdeiro ou donatário recebe o imóvel tende a ser o seu custo de aquisição. Se ele vender a terra no futuro por um valor maior, a diferença pode ser tributada como ganho de capital. Um valor de transmissão realista evita essa conta. Veja “Imposto de renda na venda de imóvel rural: ganho de capital e o papel da avaliação”.
Passo a passo da contestação
- Verifique o prazo: cada estado define prazos para impugnar a avaliação fiscal.
- Reúna documentos: matrícula, CCIR, CAR, ITR, mapas e georreferenciamento.
- Contrate o laudo: com data de referência igual à data da transmissão (óbito ou doação).
- Apresente a impugnação: em geral, com apoio do advogado ou contador responsável pelo inventário.
- Acompanhe: o fisco pode pedir esclarecimentos ou fazer contra-avaliação.
O inventário rural é tratado em detalhe em “Inventário de propriedade rural: por que avaliar antes de partilhar”.
Perguntas frequentes
O ITCMD é pago no estado onde mora o herdeiro?
Para bens imóveis, o imposto é devido ao estado onde o imóvel está localizado, independentemente de onde moram o falecido ou os herdeiros.
O laudo precisa ser da data do falecimento?
Em regra, o valor é apurado na data da transmissão. Alguns estados atualizam o valor até a data do pagamento ou da avaliação administrativa. O advogado ou contador deve confirmar a regra do estado, e o laudo deve ser feito na data adequada.
Posso usar o VTN do ITR como valor da herança?
Alguns estados usam o VTN como referência mínima, mas ele não inclui benfeitorias. O valor correto do imóvel considera terra nua e benfeitorias, conforme a legislação estadual.
A contestação sempre reduz o imposto?
Não. O laudo demonstra o valor de mercado real. Se a avaliação fiscal estiver correta ou abaixo do mercado, não há o que contestar. Por isso a avaliação técnica vem antes da decisão de impugnar.